Las iniciativas figuran en los artículos 28 y 30 del Presupuesto 2027, contemplando un total de $136.500 millones en cupos fiscales. No obstante, la distribución es notablemente desigual: $6.500 millones se asignan al régimen que promueve nuevas inversiones en la industria automotriz y autopartista (Ley 27.686), mientras que $130.000 millones se destinarán al programa que incentiva la inclusión de componentes producidos en el país (Ley 27.263).
Aunque ambos cupos suman $136.500 millones, se trata de beneficios fiscales y no de fondos que el Estado transferirá directamente a las empresas. Estos beneficios permiten a las compañías acceder a distintas tarifas tributarias o créditos fiscales según lo dispuesto por cada régimen.
La Ley 27.263, vigente desde 2016, busca aumentar la proporción de autopartes fabricadas en Argentina en los vehículos y demás productos cubiertos por el régimen. Su principal ventaja radica en un bono electrónico de crédito fiscal, que puede utilizarse para saldar ciertos impuestos nacionales o transferirse a terceros.
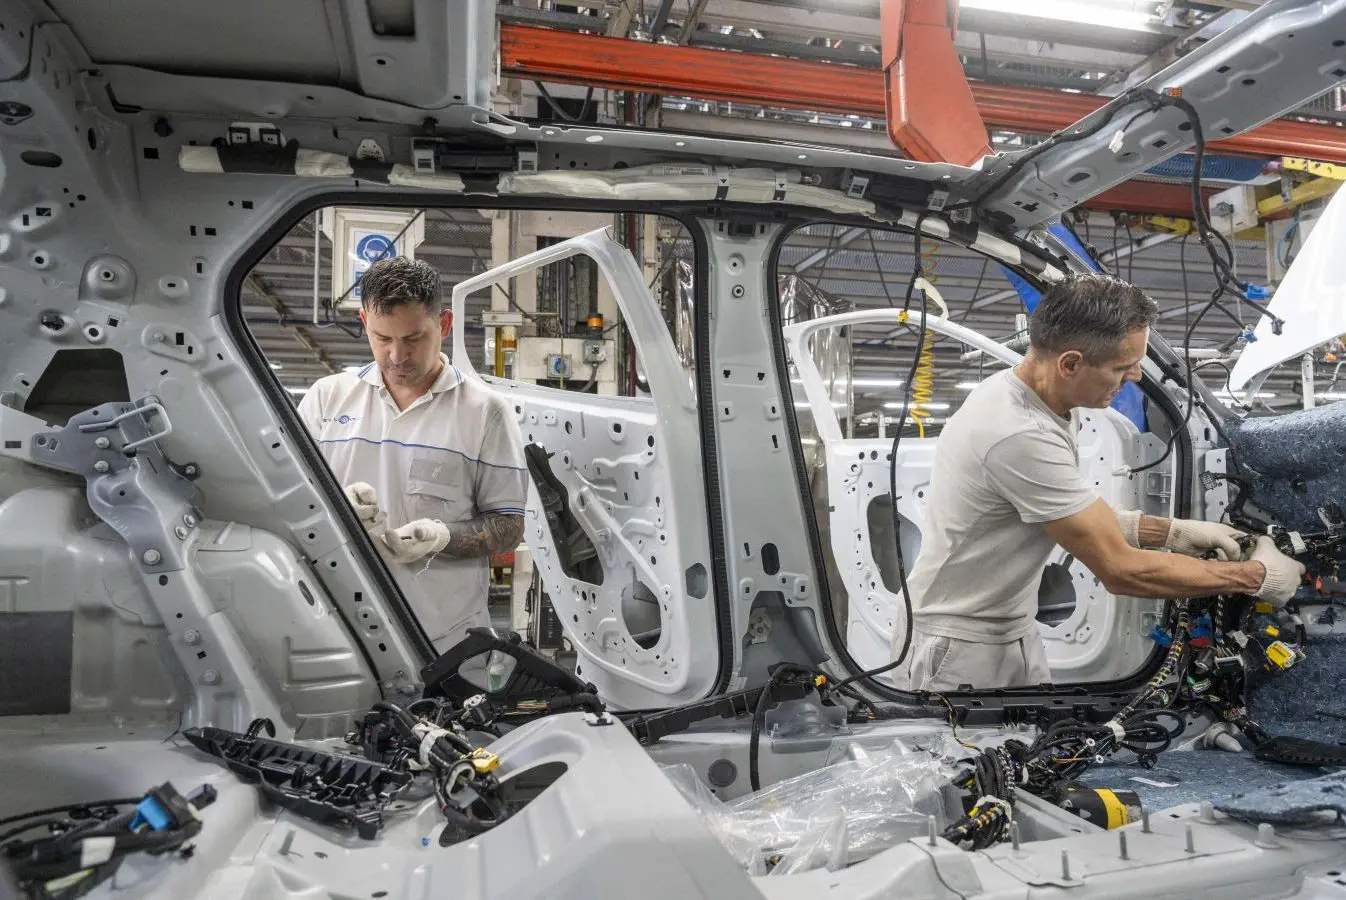
Este beneficio se calcula en función del valor de las autopartes nacionales incorporadas a la producción y puede variar entre el 4% y el 15% de ese valor, según el nivel de contenido nacional alcanzado. El régimen incluye automóviles, vehículos utilitarios, comerciales ligeros, camiones, ómnibus, remolques y semirremolques, maquinaria agrícola y vial, así como motores, incluyendo los híbridos, y otros componentes autopartistas.
Por su parte, la Ley 27.686 se orienta a fomentar nuevas inversiones en el sector automotriz y su cadena de valor, abarcando nuevos proyectos industriales, como la introducción de nuevos modelos de vehículos. Esta ley, que rige desde 2023, incluye los nuevos vehículos producidos en el país a partir de la llegada de la nueva pick up de una marca automotriz hasta la actualidad.
La normativa permite beneficios relacionados con el IVA y el Impuesto a las Ganancias, así como mecanismos de amortización acelerada para ciertos bienes de capital y obras de infraestructura. Además, exime a estos proyectos del pago de derechos de exportación, un aspecto que ha generado controversia en años recientes debido a su impacto en la competitividad del sector automotriz argentino.
Lo más significativo del proyecto para la cadena autopartista se encuentra en el artículo 30, que establece un cupo fiscal de $130.000 millones para el año 2027.
Para evaluar su impacto, es posible referirse al gasto tributario estimado por la Ley 27.263 para 2026, calculado en $272.556 millones. Aunque esto podría interpretarse inicialmente como una reducción del cupo destinado a promover la integración de piezas locales, hay factores que deben considerarse en el análisis.
Los $272.556 millones no son necesariamente el monto realmente desembolsado en 2026 en bonos de crédito fiscal, sino una estimación de gasto tributario, lo que impide equipararlo directamente con el cupo fiscal de $130.000 millones previsto para 2027. Además, existen características particulares que pueden explicar diferencias entre ambos ejercicios, dado que en 2025 hubo períodos en los que los bonos del régimen no se emitieron de manera regular.
Fuentes del sector confirmaron que durante casi un año estos bonos no fueron emitidos, provocando una acumulación de beneficios pendientes que podrían haber influido en los gastos estimados para 2026. También hay que considerar la modificación en el universo de vehículos considerados; un claro ejemplo es la pick up de otra marca automotriz, que solía abarcar una significativa proporción de piezas nacionales, pero dejó de producirse en el país, lo que implica que esos créditos no se utilizarán para 2027.
La situación podría repetirse con otros vehículos. El impacto sobre la integración local podría ser aun mayor si los nuevos proyectos presentan un componente regional superior o una menor integración nacional por uso de piezas importadas. Adicionalmente, la inflación proyectada por el Gobierno para 2027 es del 18%. Así, sin considerar los pagos acumulados de dos años ni la reducción de partes nacionales en las producciones locales, los $130.000 millones contemplados para 2027 podrían equivaler a aproximadamente un 59,6% menos en términos reales en comparación con los $272.556 millones de gasto tributario estimado para 2026.
En relación con el artículo 28, el cupo de $6.500 millones destinado para 2027 a la Ley 27.686 implica un aumento nominal del 30%, en comparación con el cupo de $5.000 millones establecido en el Presupuesto 2026 para el mismo régimen. Este beneficio se asocia a proyectos de inversión aprobados y no de manera directa a la cantidad de autopartes nacionales utilizadas en los vehículos.
La Ley 27.686 permite proyectos relacionados con la producción de vehículos, motores y componentes, abarcando motores de combustión interna, híbridos, eléctricos, a GNC, biogás, celdas de combustible y otros sistemas de propulsión, además de transmisiones, ejes diferenciales y otros componentes autopartistas.
La normativa también establece un tratamiento especial de exención del pago de derechos de exportación para los vehículos producidos bajo los proyectos aprobados en el marco del régimen. Sin embargo, dado que el Gobierno anunció en julio un esquema de reducción gradual de estos aranceles hasta junio de 2027, el impacto en el presupuesto del año próximo será inferior, ya que la alícuota disminuirá mensualmente hasta alcanzar cero en la mitad del próximo ejercicio.
El incremento del cupo podría estar relacionado con la llegada de nuevos proyectos automotrices que comenzarán a operar plenamente el próximo año, como las pickups de distintas marcas, lo que seguramente contribuirá a aumentar tanto la producción nacional como las exportaciones del sector.