En este contexto, el fondo BlackRock, que había mantenido una postura pasiva respecto a los títulos norteamericanos, se convirtió en un comprador activo para aprovechar las tasas de retorno elevadas. Algunos bancos ajustaron sus recomendaciones, sugiriendo la compra de bonos de corto plazo.
No obstante, la situación del mercado se tornó complicada: el porcentaje de analistas que anticipa un incremento de tasas por parte de la Reserva Federal el 28 de octubre ascendió al 40%. Además, la guerra en Irán ha contribuido al aumento de los combustibles, considerada como una de las razones principales detrás de la subida inflacionaria, y se espera que la presión inflacionaria continúe.
Recientemente, el petróleo experimentó un aumento de más del 1% y se mantuvo por encima de los 106 dólares. La atención se centra especialmente en el precio del gasoil, esencial para el sector agrícola y el transporte, que ha aumentado más que las naftas. Desde el inicio del conflicto bélico, los costos de los fletes se han disparado hasta 20 veces debido al encarecimiento de los combustibles y los seguros.
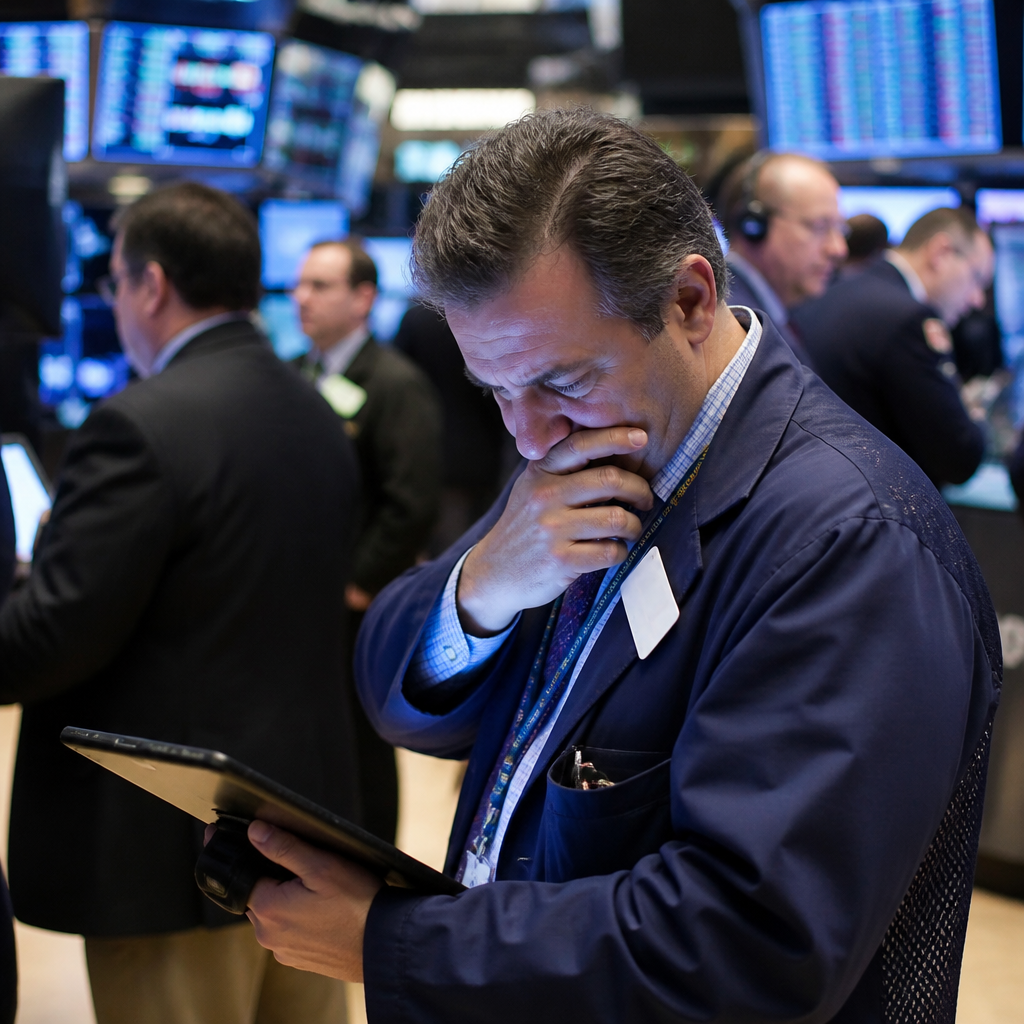
Los índices de la Bolsa de Nueva York finalizaron con caídas. El S&P 500 descendió un 1,10%, mientras que el Nasdaq perdió un 1,88%. En la región, Brasil apenas cedió un 0,18%, pero el Merval, que compone las acciones líderes argentinas, cayó un 1,3% tanto en pesos como en dólares. Prácticamente todos los títulos se devaluaron, a excepción de YPF, que experimentó un aumento del 1,6%. Los bancos, en general, vieron pérdidas superiores al 3%.
La combinación del aumento en los bonos del Tesoro, que redujeron sus rendimientos, junto con la caída de los bonos argentinos a largo plazo, provocó un incremento del riesgo país de 12 puntos, alcanzando un total de 611.
En el Mercado Libre de Cambios, las operaciones totalizaron USD 580,3 millones, y el Banco Central logró adquirir 101 millones de dólares. El dólar mayorista subió 50 centavos, culminando en 1.513 pesos.
Según un análisis de la consultora F2, el Banco Central ha comprado USD 732 millones en lo que va del mes, lo que ha servido para respaldar la deuda pública frente a un panorama de altas tasas globales que afectan de manera negativa.
En el ámbito financiero, el MEP cayó $4 (-0,3%) hasta los $1.534,88, mientras que el contado con liquidación (CCL) incrementó un peso, finalizando en $1.614, y el mercado paralelo (blue) se mantuvo en 1.550 pesos.
En la licitación de bonos del Tesoro, se adjudicaron $6,6 billones, lo que generó un rollover del 136% en comparación con los $4,9 millones en vencimientos. En detalle, el Ministerio de Economía tomó $1,7 millones del mercado.
Valentín Gómez García, analista de Adcap Grupo Financiero, destacó que la licitación fue significativa ya que el Tesoro probó la demanda del mercado para instrumentos con vencimiento posterior a 2028, logrando una respuesta positiva. Precisó que el 60% del total adjudicado correspondió a este tipo de instrumentos, lo que permitió extender porciones de la deuda más allá del actual mandato sin necesidad de aceptar mayores tasas.
Gómez García también indicó que en la rueda de REPO el Banco Central absorbió $1,8 billones. A su vez, se estima que hubo una inyección de pesos desde el Tesoro que contribuyó a incrementar la demanda durante la licitación. En este contexto, no se anticipa un cambio significativo en las condiciones de liquidez.
Por el lado del análisis financiero, Nau Bernues evaluó que el monto de captación no resulta sorpresivo, dado que se adjudicaron $6,61 billones, que se ubica dentro del rango habitual en licitaciones de media mensual, con cifras entre $4,5 y $6,6 billones. Las licitaciones de fin de mes suelen estar entre $12 y $13 billones. A pesar de que el 41% de la captación correspondió a tasas fijas y cortas, el restante 59% fue a instrumentos que vencen en 2028 y 2029, ajustándose por TAMAR, CER o dólar.
Bernues enfatizó que esta liquidación presenta un resultado favorable para el Tesoro, que cubrió los vencimientos de forma holgada, extendió plazos y pagó menos en términos de cobertura cambiaria.
A raíz de la jornada negativa, el mercado overnight se mostró poco optimista, con índices de las Bolsas de Nueva York presentando caídas. En particular, el Nasdaq, donde operan las empresas tecnológicas, disminuyó un 0,80% debido a la toma de ganancias en medio de la incertidumbre generada por el anuncio de China sobre una nueva inteligencia artificial más económica.
Por otro lado, el oro experimentó un repunte del 1,28% a USD 4.159, mientras que el Bitcoin descendió a 81.700 dólares. El dólar se depreció un 0,35% en comparación con las principales monedas globales, influenciado por la caída de las tasas de los bonos del Tesoro y la expectativa de un incremento en las tasas de interés de la Reserva Federal en 0,25 puntos porcentuales a finales de octubre.
El petróleo Brent perdió un 0,50% y se situó poco por encima de USD 105 por barril, mientras se aguarda que la reunión de la Agencia Internacional de Energía (AIE) proporcione lineamientos para un posible aumento en el uso de reservas de emergencia en Europa, lo que podría atenuar la demanda de petróleo.
La reacción de los bonos del Tesoro de Estados Unidos podría ser un factor crucial que influya en la mejora del precio de los títulos soberanos argentinos y en la reducción del riesgo país.