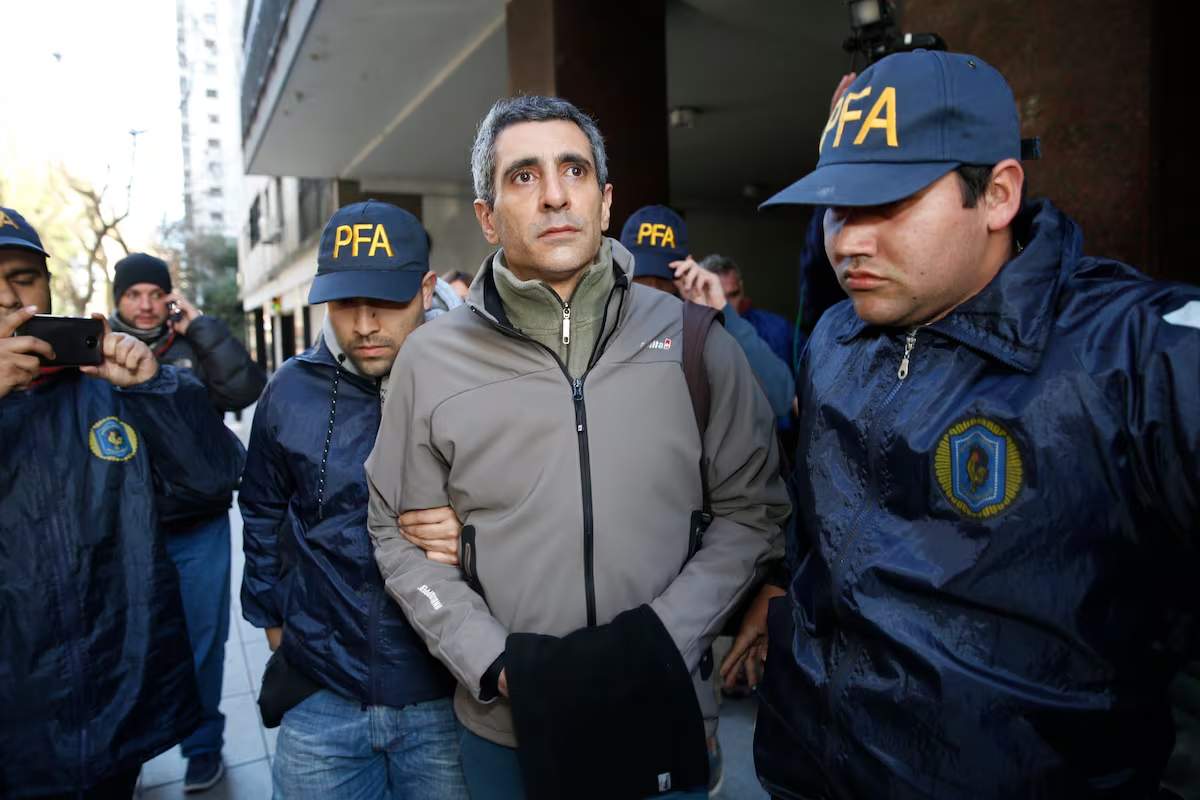
En su fallo, Ercolini había indicado que Baratta había incrementado su patrimonio en un total de $4.678.496,90 de manera “apreciable e injustificada” durante el periodo comprendido entre 2003 y 2017, años en los que ocupó el cargo de subsecretario de Coordinación y Control de Gestión del Ministerio de Planificación Federal de la Nación.
El abogado argumentó que la decisión del juez genera un “gravamen actual, concreto y de imposible reparación ulterior”. Además, destacó que la imputación patrimonial se basa en premisas establecidas por el propio juzgado, y señaló que un dictamen técnico utilizado como soporte no determinó de forma autónoma ni la atribución económica ni el costo histórico de la propiedad en el Mapuche Country Club, y que se ignoraron pruebas de descargo pertinentes, así como las diligencias destinadas a verificar las explicaciones ofrecidas por el imputado.
Baratta también había sido citado para dar una indagatoria, la cual fue contestada en disconformidad. Su defensa solicitó, además, la recusación del juez encargado del caso.
En cuanto a la mansión ubicada en el Mapuche Country Club, valuada en $3.700.000, el exfuncionario sostuvo que su adquisición fue financiada por sus padres como parte de un “proyecto familiar”. Según el escrito presentado, no se han investigado adecuadamente los antecedentes económicos de Palmino Baratta y Marta Rosa Girola, que podrían aportar información sobre el financiamiento de esta propiedad.
El abogado también mencionó que el fallo de Ercolini revela un “patrón de confirmación selectiva”, donde solo se presentan como corroboraciones los datos que respaldan la hipótesis inicial mientras que se desestiman fuentes alternativas. Por lo tanto, se ha solicitado a la Cámara Federal que se realicen todas las pruebas pertinentes para aclarar estas acusaciones y que, una vez que se incorporen los resultados, se lleve a cabo una nueva pericia contable integral realizada por profesionales diferentes a los que llevaron a cabo la evaluación inicial.
Esta medida busca abordar “cada divergencia relevante”, reconstruir los costos y la atribución de la propiedad desde sus fuentes originales, y realizar el recálculo de las operaciones “financiadas, sustituidas o reinvertidas” conforme a su impacto patrimonial neto, mientras se identifique la incidencia individual y conjunta de cada corrección sobre los ejercicios y el saldo acumulado.