
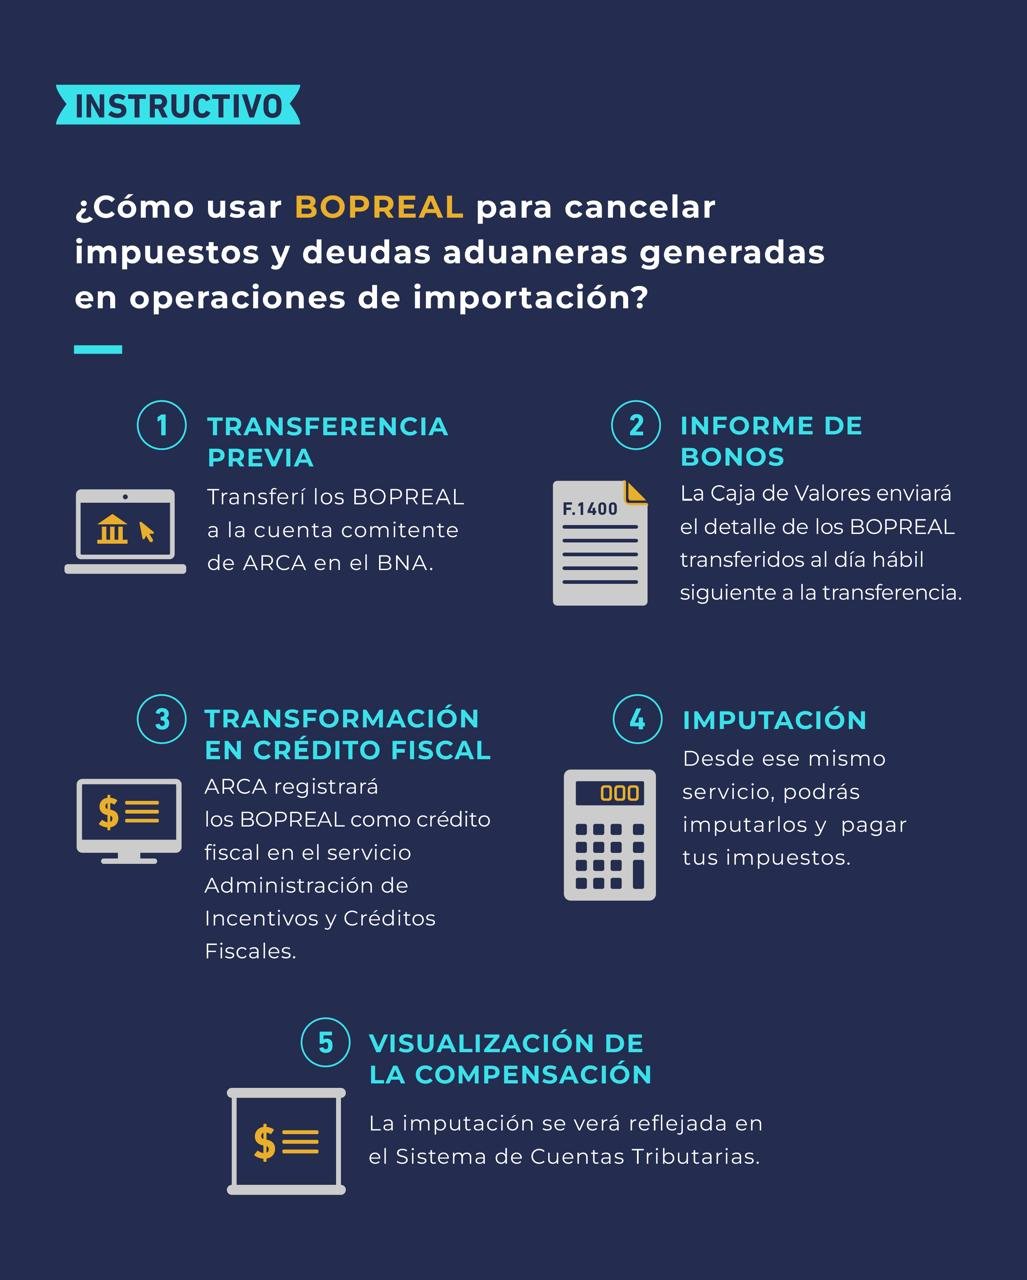
Los efectos del riesgo electoral comienzan a repercutir en el mercado de bonos en Argentina. Aunque el panorama macroeconómico presenta fortalezas, como el superávit comercial, la desaceleración de la inflación y el equilibrio fiscal, los inversores ya se cuestionan cómo podría cambiar el enfoque económico con el nuevo mandato. En este marco, se aconseja ajustar las carteras en dólares reduciendo la proporción de bonos soberanos de largo plazo y aumentando la inversión en obligaciones negociables (ON) de empresas sólidas, así como el Bopreal Serie 4. La sugerencia no surge necesariamente de una perspectiva de crisis, sino de un análisis sobre la relación entre el riesgo y la rentabilidad potencial. Desde la firma, consideran que adquirir bonos soberanos en momentos de riesgo país relativamente bajo resulta en una relación cada vez más asimétrica. Si el programa económico tiene éxito, los títulos públicos podrían aumentar de valor; por el contrario, un crecimiento de la incertidumbre política o un deterioro de las variables macroeconómicas podría acarrear pérdidas significativas. En agosto, el riesgo país alcanzó un pico de 535 puntos básicos, alejándose del mínimo registrado en julio, y este movimiento no se debió a un deterioro de los mercados emergentes en general. Según el último informe de la firma, la prima de riesgo promedio en América Latina se mantuvo alrededor de los 250 puntos básicos, lo que indica que el aumento en el riesgo argentino se relaciona principalmente con factores locales. Dos causas han sido identificadas. En primer lugar, la disminución de las compras de reservas del Banco Central. Luego de adquirir en promedio u$s 103 millones diarios durante julio, este ritmo cayó a solo u$s 39 millones en agosto, representando una caída cercana al 62% en la velocidad de acumulación, lo cual es seguido de cerca por el mercado, dado que las reservas son un indicador clave de la capacidad futura de pago de la deuda. En segundo lugar, la incertidumbre política relacionada con la proximidad de las elecciones de 2027 ha comenzado a despertar dudas sobre la sostenibilidad del esquema económico actual. Aunque el mercado no prevé un cambio drástico de rumbo, sí se está exigiendo una mayor compensación por el riesgo asociado con esta posibilidad, resultando en la incorporación gradual de la incertidumbre electoral en los precios de los bonos. El argumento principal de esta estrategia sostiene que los bonos soberanos de largo plazo ofrecen un potencial de crecimiento limitado en comparación con el daño que podría ocasionar un escenario adverso. En un escenario optimista planteado por la firma, Argentina podría consolidar el proceso de desinflación, fortalecer el balance del Banco Central, mantener un resultado fiscal positivo y contar con el respaldo electoral necesario para continuar con el programa económico. Si se cumplen estas condiciones, el riesgo país podría alinearse más con los niveles del resto de América Latina, lo que impulsaría el valor de los bonos soberanos y generaría ganancias de capital. Sin embargo, existen riesgos asociados. Según la firma, en un contexto político o económico desfavorable, el riesgo país podría superar los 1.500 puntos básicos, lo que tendría un impacto particularmente negativo en los bonos de largo plazo, dada su mayor sensibilidad a cambios en las tasas y la percepción de riesgo. “Comprar en niveles de riesgo país relativamente bajos supone un riesgo muy asimétrico”, afirman desde la estrategia de la firma. La conclusión es que, desde los valores actuales, el potencial de revalorización de los bonos soberanos depende de que se cumplas múltiples condiciones favorables simultáneamente. Cualquier deterioro en aspectos como reservas, situación fiscal, inflación o expectativas electorales podría resultar en una corrección significativa. Por ello, se recomienda “reducir la exposición a bonos soberanos del tramo largo”. Ante esta asimetría, la firma da prioridad a bonos corporativos de empresas con buenos fundamentos. Esto implica invertir en obligaciones negociables emitidas por compañías con capacidad de generar caja, balances sólidos y suficientes recursos para cumplir con sus obligaciones financieras. El documento no menciona ON específicas ni proporciona una cartera concreta, lo que obliga a un análisis detallado de cada emisor, sus vencimientos y la estructura de su deuda. La preferencia por las ON radica en que el riesgo corporativo no depende únicamente de la capacidad de pago del estado. Una empresa que exporta o genera dólares puede tener ingresos propios para cumplir con sus obligaciones, incluso en situaciones de mayor volatilidad soberana. No obstante, esto no elimina los riesgos. Las ON argentinas también están expuestas a cambios regulatorios, restricciones cambiarias y dificultades de refinanciamiento, y los precios pueden verse afectados por un aumento general del riesgo país. Sin embargo, una empresa con buenos fundamentos puede ofrecer una fuente de pago más confiable que un bono soberano subordinado a factores políticos y fiscales. Por lo tanto, se requiere ser selectivo en este contexto. No basta con adquirir cualquier bono corporativo simplemente porque sea una ON; la calidad crediticia del emisor, su nivel de endeudamiento y la moneda en la que opera son variables clave. Además de las ON, se destaca al Bopreal Serie 4 como una opción para afrontar el aumento de la incertidumbre política. Estos instrumentos, emitidos por el Banco Central, son percibidos por el mercado como de menor riesgo en comparación con los bonos del Tesoro, lo cual es relevante dado que su vencimiento se producirá durante el próximo mandato presidencial. La Serie 4A tiene la particularidad de poder utilizarse para cancelar impuestos ante ARCA, lo que le proporciona una demanda adicional y le otorga “un carácter defensivo excepcional”. La posibilidad de utilizar el bono para pagar impuestos representa una fuente alternativa de valor. De esta forma, su utilidad no se limita a la expectativa de cobro en dólares al vencimiento o a su venta en el mercado, sino que ofrece una función concreta frente al fisco. Aun así, el Bopreal no está exento de riesgos. Continúa expuesto al Banco Central, a las condiciones regulatorias y al contexto general del país. La recomendación debe ser interpretada en términos relativos: se considera más defensivo que un bono soberano largo, pero no representa un activo exento de riesgos.


Copyright © 2020. Todos los derechos reservados.