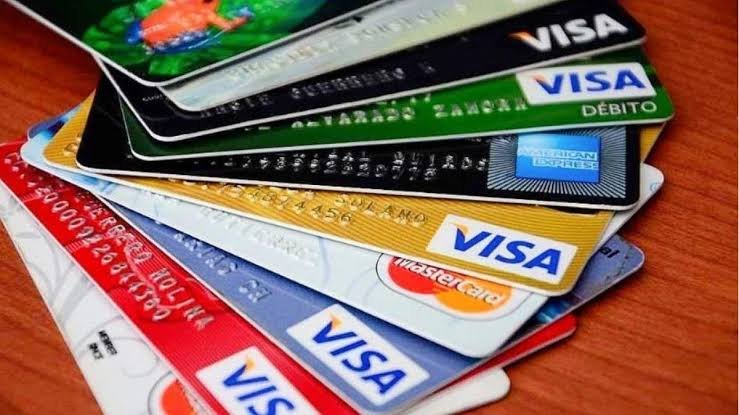
Revisar el resumen mensual, abonar el total antes del vencimiento y evitar el pago mínimo son decisiones fundamentales para cuidar el perfil crediticio y frenar el endeudamiento. Aunque la tarjeta de crédito es una herramienta útil para financiar consumos, su uso inadecuado puede comprometer la economía familiar.
Esta necesidad de control cobra especial relevancia en el escenario actual. Según datos del Banco Central (BCRA), la mora en el sistema bancario afecta al 7,7% de los créditos al sector privado, mientras que la irregularidad en los préstamos a las familias alcanzó un 12,8% (el nivel más alto en más de 24 años), con un 11% concentrado específicamente en tarjetas de crédito.
Débito vs. Crédito: el rol de cada plástico
Especialistas del Banco Supervielle destacan la importancia de diferenciar la función de cada tarjeta:
- Tarjeta de débito: Debe destinar para los gastos cotidianos del día a día.
- Tarjeta de crédito: Se debe reservar para compras extraordinarias o planificadas, aprovechando promociones, reintegros o esquemas de cuotas sin interés.
Hábitos esenciales para no sobreendeudarse
Expertos del sector bancario señalan cuáles son las prácticas recomendadas para mantener bajo control las finanzas personales:
1. Revisión periódica del resumen y alertas
Camila Staffora, de BBVA Argentina, remarca la importancia de controlar la liquidación cada mes para detectar “gastos hormiga”, identificar consumos no reconocidos y tomar decisiones informadas. Desde Supervielle sugieren activar las alertas de consumo en tiempo real para monitorear el gasto diario y evitar sorpresas al cierre.
2. Respeto estricto por las fechas de vencimiento
Pagar fuera de término activa intereses punitorios y cargos administrativos adicionales, además de deteriorar el historial crediticio. Desde Naranja X aconsejan configurar el débito automático o programar recordatorios para asegurar el pago en término.
3. Evitar el pago mínimo
Optar por el pago mínimo no cancela la deuda, sino que genera intereses que incrementan el saldo acumulado mes a mes. En caso de no llegar al pago total, las entidades sugieren abonar el mayor monto posible por encima del mínimo o consultar planes de refinanciación en cuotas fijas antes de la fecha de vencimiento para evitar caer en mora.
4. Hacer rendir la liquidez antes del vencimiento
Desde Naranja X recomiendan no dejar el dinero inactivo ni gastarlo en consumos prescindibles antes de la fecha de pago. Una alternativa para optimizar la liquidez es colocar ese saldo en herramientas de bajo riesgo, como cuentas remuneradas, para generar rendimientos hasta el momento de abonar la tarjeta.
¿Cuándo conviene financiar una compra con tarjeta de crédito?
Desde Banco Supervielle resumen cinco condiciones clave para evaluar el uso del plástico:
- El consumo fue previamente planificado.
- Existe la capacidad financiera de abonar el total al vencimiento.
- Permite acceder a descuentos o cuotas sin interés.
- Se aplica a compras puntuales y necesarias.
- El valor de la cuota se ajusta cómodamente al presupuesto mensual.