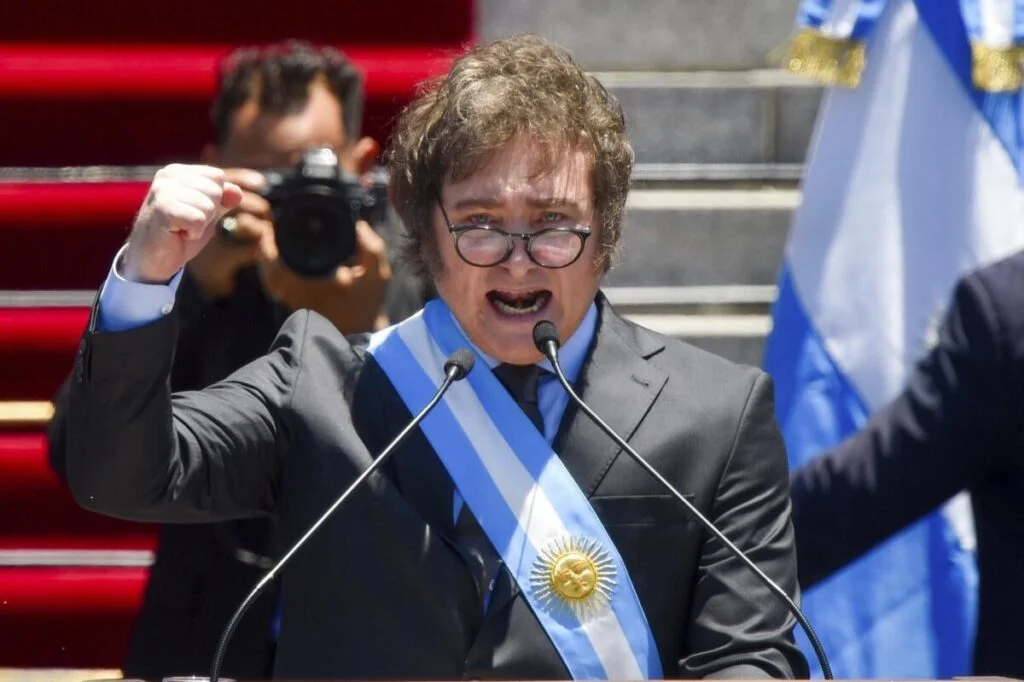
Milei, siendo economista, debería reconocer que durante casi tres años de su gestión, los salarios y las jubilaciones han disminuido significativamente frente a la inflación, y su gobierno ha sido el que más ha incrementado los niveles de morosidad en los créditos familiares en las últimas dos décadas, con tarifas que han subido de manera desproporcionada, alcanzando incrementos de hasta el 200 por ciento respecto a la inflación.
Esta negación de la realidad ha influido en la reciente escalada del Riesgo País, que superó los 700 puntos básicos. La primera evidencia de esta desconexión se observó el lunes pasado en la feria Argentina Oil and Gas (AOG), donde empresarios nacionales e internacionales notaron a un Presidente visiblemente agobiado y nervioso, intercambiando palabras con personas afectadas por problemas económicos. Un financista que estuvo presente hizo una broma sobre la situación, planteando que el verdadero problema del gobierno de Milei no es el Riesgo “Kuka”, sino el Riesgo “Cucha”, una referencia a la gravedad de la situación.
En su mensaje en X, Milei inicia arremetiendo contra los medios de comunicación, culpándolos de repetir “como loros una frase sin sentido”, y reflexionando sobre la frase hecha que sostiene que “la gente no llega a fin de mes”, planteando que su crítica debería hacer reflexionar a quienes la repiten.
En un apartado posterior, cuestiona la lógica del consumo y la gestión del endeudamiento, sugiriendo que quienes critican la dependencia del uso de tarjetas no comprenden la realidad detrás de tener que consumir a crédito. Sin embargo, parece no entender que tal situación se origina precisamente porque muchas familias se ven obligadas a endeudarse cada mes para cubrir sus necesidades básicas, creando un ciclo de deudas que resulta insostenible.
El Presidente, a pesar de sus afirmaciones, parece ignorar el fenómeno que resulta en la acumulación de deudas por parte de las familias, donde la morosidad en el crédito se ha disparado considerablemente. Según datos del Banco Central, la morosidad cuando asumió Milei era del 4,2 por ciento y llegó al 17,5 por ciento en junio de este año, marcando la cifra más alta en los últimos cuatro gobiernos. Comparando, bajo la gestión de Cristina Fernández de Kirchner se inició cerca del 5 por ciento, y bajo los mandatos de Mauricio Macri y Alberto Fernández fluctuó, alcanzando picos durante la pandemia, pero nunca superando el 5 por ciento de morosidad.
Este fenómeno está relacionado con la pérdida de poder adquisitivo; de acuerdo al Instituto de Pensamiento y Políticas Públicas (Mate), los salarios del sector privado registrado han caído un 5 por ciento en términos reales, mientras que los del sector público lo han hecho en un 19 por ciento. Las jubilaciones, por su parte, han perdido entre un 20 y un 30 por ciento de su capacidad adquisitiva.
Por último, el aumento de tarifas, que supera ampliamente la inflación, ha acentuado el impacto en los hogares. Según datos del Observatorio de la UBA y el Conicet, en el AMBA, los aumentos tarifarios desde diciembre de 2023 alcanzaron un 966 por ciento, en contraste con una inflación acumulada del 319 por ciento. La ecuación que parece no entender el Presidente es sencilla: el ajuste y el aumento tarifario reducen los salarios, perjudican el consumo y obligan a la población a un endeudamiento insostenible, llevando inevitablemente a la morosidad. La conclusión es clara: no hay plata.